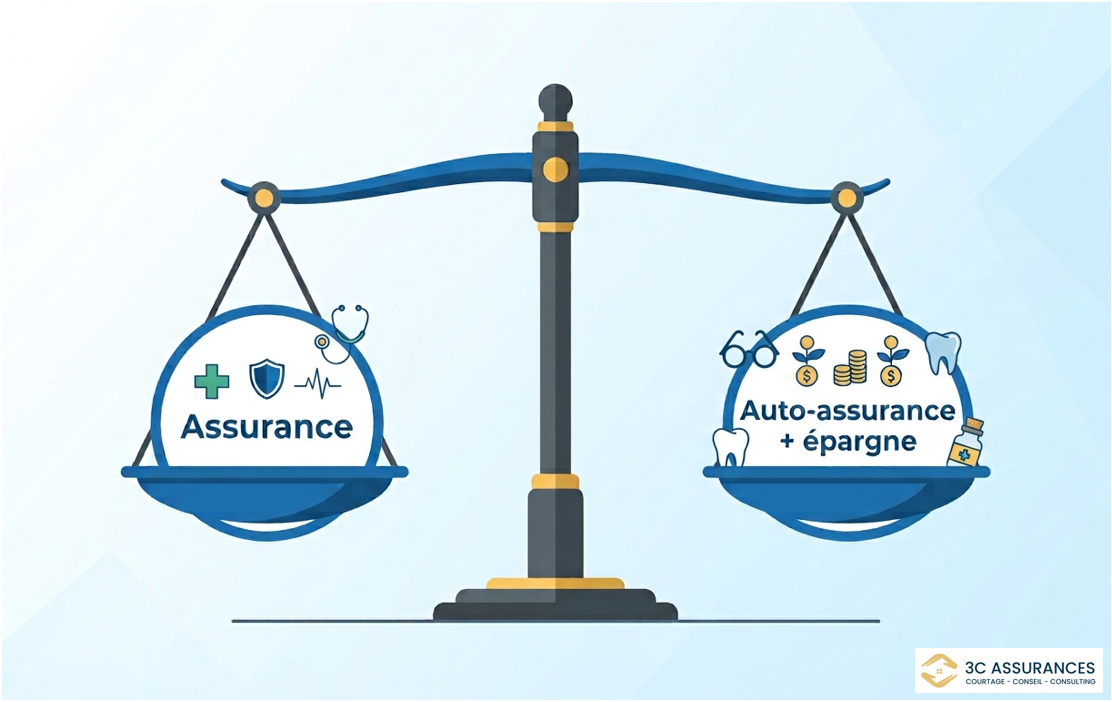
Les cotisations de complémentaire santé augmentent chaque année, souvent plus vite que les salaires. Face à cette hausse, une question légitime revient de plus en plus chez nos clients indépendants et dirigeants : a-t-on vraiment besoin d'être couvert à 100 %, sur tout, tout le temps ? Ou existe-t-il une façon plus intelligente de répartir son budget entre assurance et épargne ?
Deux familles de risques, deux logiques différentes
Toutes les dépenses de santé ne se ressemblent pas. D'un côté, les risques lourds : hospitalisation, chirurgie, maladie grave, accouchement avec complications. Ce sont des événements rares, mais dont le coût peut atteindre plusieurs milliers d'euros en une seule fois, sans prévenir. Sur ce terrain-là, s'auto-assurer est presque toujours une mauvaise idée : le risque est trop concentré, trop imprévisible, et peut mettre en péril un budget familial en un seul sinistre.
De l'autre côté, les dépenses courantes et largement prévisibles : lunettes tous les deux ou trois ans, détartrage, consultations de médecine courante, quelques séances chez le kiné. Ce sont des montants plus modestes, répétés, que l'on peut raisonnablement anticiper. C'est précisément sur cette seconde catégorie que la question de l'auto-assurance partielle mérite d'être posée.
Un exemple chiffré : la famille Martin
Prenons un couple avec deux enfants, assuré pour 180 € par mois, soit 2 160 € par an, sur un contrat complet qui couvre large (dentaire, optique, dépassements confortables, chambre particulière).
Sur cinq ans, sans pépin de santé majeur, cette famille aura versé 10 800 € de cotisations. En face, un contrat allégé, centré sur les risques lourds (hospitalisation, actes lourds, affections graves), coûterait par exemple 95 € par mois, soit 1 140 € par an — une économie de 1 020 € par an. Si cette différence est réellement mise de côté chaque mois sur un livret dédié, la famille dispose au bout de cinq ans d'environ 5 100 € d'épargne de précaution, après avoir malgré tout financé elle-même ses dépenses courantes non couvertes (environ 400 à 500 € par an, soit 2 000 à 2 500 € sur la période).
Au final, sur cinq années sans incident majeur, le contrat complet aura coûté environ 11 800 € nets, contre environ 8 200 € dépensés et 5 100 € encore disponibles en épargne pour la formule allégée — soit une position nette bien plus favorable. (Ces montants sont des ordres de grandeur illustratifs, à ajuster selon votre contrat et votre historique de soins réel.)
Mais la vraie question arrive avec le coup dur : si l'un des enfants a besoin d'un appareil dentaire (2 000 à 3 000 € de reste à charge selon les contrats) la même année qu'une hospitalisation avec dépassements d'honoraires, l'épargne de précaution absorbe le choc — et il reste encore une marge. C'est l'hospitalisation elle-même, le risque vraiment lourd, qui doit impérativement rester couverte par l'assurance, quelle que soit la formule choisie.
Le vrai risque de l'auto-assurance : la discipline
Cette stratégie n'est pertinente qu'à une condition stricte : que l'économie réalisée soit effectivement épargnée, et non dépensée ailleurs. Sans cette discipline, l'auto-assurance partielle devient simplement une non-assurance, et le jour où la dépense survient, il n'y a plus rien pour l'absorber. C'est une décision qui demande de la rigueur, pas seulement un calcul sur le papier.
Comment 3C Assurances vous aide à trouver le bon curseur
Il n'y a pas de réponse universelle : une famille avec un enfant qui portera très probablement un appareil dentaire n'a pas le même calcul qu'un couple sans besoin de santé prévisible. Notre rôle n'est pas de vendre systématiquement la formule la plus complète, mais d'objectiver, chiffres à l'appui, ce qui est réellement couvert, ce qui est réellement dépensé chaque année, et où se situe le bon curseur entre cotisation et épargne de précaution pour votre situation.